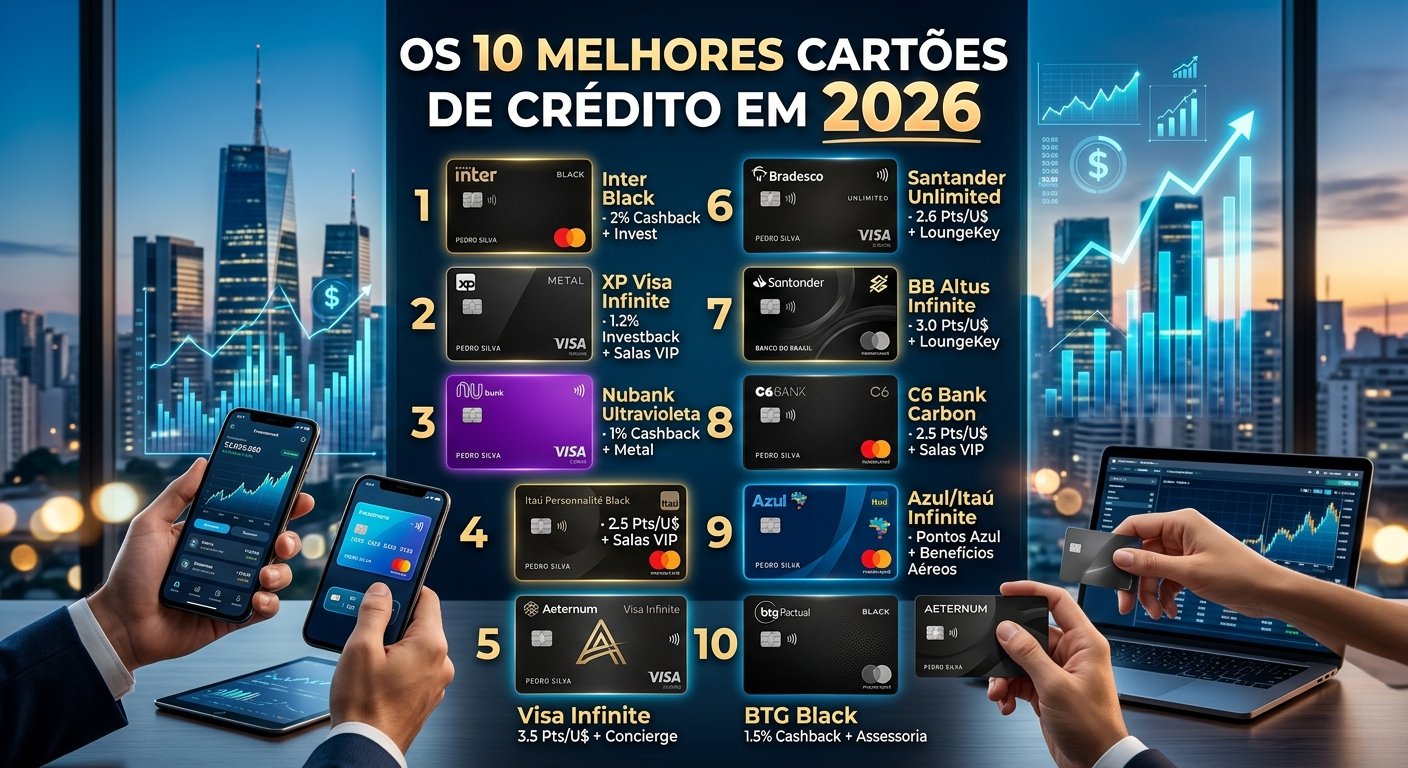
Entendendo o que é um Cartão de Crédito
O cartão de crédito é uma ferramenta financeira amplamente utilizada que oferece ao usuário a capacidade de realizar compras e retirar dinheiro, com a promessa de pagar essas despesas em uma data futura. Funciona como um revolving credit, onde o indivíduo pode acumular um saldo pendente, que deve ser quitado mensalmente. Esta característica permite flexibilidade nas transações, mas exige responsabilidade financeira para evitar dívidas excessivas.
Os principais componentes de um cartão de crédito incluem a linha de crédito, o limite disponível e as taxas de juros. A linha de crédito é o valor máximo que um usuário pode gastar, enquanto o limite disponível refere-se ao quanto ainda pode ser utilizado. As taxas de juros, por sua vez, são aplicadas ao saldo não pago ao final do período de faturamento, podendo variar de acordo com o perfil do cliente e a política da instituição financeira.
A importância do cartão de crédito na gestão financeira pessoal é significativa. Ele pode ajudar a construir um histórico de crédito sólido, o que é essencial para a aprovação de futuros empréstimos e financiamentos. Além disso, muitos cartões oferecem benefícios adicionais, como recompensas em forma de pontos, cashback e seguros para viagens. Essas vantagens podem contribuir para um melhor controle financeiro, desde que o uso do cartão seja realizado com prudência.
Outro ponto a ser considerado são as diferentes categorias de cartões de crédito disponíveis no mercado, que atendem a diversas necessidades e perfis financeiros. Desde cartões básicos, sem anuidade, até cartões premium, que oferecem uma gama maior de serviços e benefícios. Cada tipo possui suas especificidades, e a escolha deve ser feita com base no comportamento financeiro e nas necessidades de cada usuário.
Critérios de Aprovação para Cartões de Crédito
A aprovação para um cartão de crédito é um processo que envolve a análise de diversos critérios financeiros que as instituições bancárias adotam para mitigar riscos e garantir a solvência de seus clientes. Um dos principais fatores considerados é a pontuação de crédito, que reflete a capacidade do solicitante de gerenciar dívidas e pagamentos. Cada instituição tem suas próprias escalas e níveis de pontuação que influenciam diretamente a decisão.
Outro aspecto crucial na avaliação do pedido é a renda mensal do requerente. Os bancos normalmente requerem comprovações de renda que demonstrem a capacidade de pagamento das parcelas do cartão de crédito. Renda estável e um histórico de emprego consistente são fatores que tornam o perfil do solicitante mais atraente para as instituições.
A análise do histórico financeiro é igualmente importante. Isso inclui a verificação de registros de pagamentos, dívidas pendentes, e outros compromissos financeiros. Um histórico limpo, sem atrasos ou inadimplência, pode aumentar significativamente as chances de aprovação. Além disso, a relação entre a renda e as dívidas já existentes também é avaliada: quanto menor for essa relação, maior a segurança para o banco.
Outros fatores a serem considerados incluem a quantidade de pedidos recentes de crédito. Múltiplas solicitações em um curto intervalo podem levantar dúvidas sobre a capacidade financeira do solicitante. É aconselhável que os potenciais clientes revisem seus relatórios de crédito e mantenham um controle rigoroso sobre seus financiamentos antes de solicitar um novo cartão.
Compreender esses critérios é fundamental para potencializar as chances de aprovação do cartão de crédito. Os interessados devem, portanto, se preparar adequadamente, garantindo que todos os requisitos financeiros estejam alinhados com as necessidades e expectativas das instituições que oferecem este serviço.
A Importância de um Bom Histórico de Crédito
Manter um bom histórico de crédito é essencial para quem deseja obter um cartão de crédito de forma mais simples e rápida. Os bancos e outras instituições financeiras analisam esse histórico ao decidir se aprovam ou não um pedido de crédito. Um histórico positivo geralmente reflete um bom comportamento financeiro, o que aumenta a confiança dos credores em conceder limites de crédito.
Um histórico de crédito é formado a partir de informações como pagamentos em dia, a quantidade de crédito disponível e a utilização desse crédito. Quando um consumidor realiza pagamentos pontuais em suas contas, isso demonstra responsabilidade e comprometimento com suas obrigações financeiras. Por outro lado, atrasos ou inadimplência podem resultar em uma avaliação negativa e afetar a capacidade de aprovação de novos créditos.
Para melhorar e manter um histórico de crédito limpo, é importante seguir algumas práticas. Em primeiro lugar, o pagamento das faturas em dia é fundamental. Além disso, é aconselhável não utilizar todo o limite de crédito disponível, mantendo um percentual baixo de utilização, preferencialmente abaixo de 30%. Isso sinaliza para os bancos que o consumidor é capaz de gerenciar seu crédito de forma eficaz.
Outro aspecto relevante é a monitoração do próprio histórico de crédito. Verificar regularmente os relatórios de crédito ajuda a identificar possíveis erros ou fraudes que possam impactar negativamente a avaliação. Adicionalmente, evitar solicitar vários cartões de crédito ao mesmo tempo pode ajudar, pois muitos pedidos em um intervalo curto podem ser interpretados como risco pelos credores.
Em suma, um bom histórico de crédito não só facilita a aprovação do cartão de crédito, como também pode resultar em melhores condições, como taxas de juros mais baixas. É importante que os consumidores adotem medidas para garantir uma boa reputação financeira, permitindo assim o acesso a um maior número de opções creditícias no futuro.
Documentos Necessários para Solicitar um Cartão de Crédito
Ao solicitar um cartão de crédito, é fundamental apresentar uma documentação adequada e completa. Os bancos e instituições financeiras possuem critérios específicos para a análise de crédito, e ter todos os documentos em ordem pode aumentar significativamente as chances de aprovação. Abaixo, listaremos os principais documentos que devem ser apresentados ao realizar o pedido.
Primeiramente, um dos documentos mais importantes é o comprovante de renda. Este documento pode incluir contracheques, extratos bancários, ou a declaração do Imposto de Renda. A comprovação de renda é necessária para demonstrar a capacidade de pagamento do solicitante, ajudando a instituição a avaliar o risco de conceder o crédito.
Além do comprovante de renda, os solicitantes também devem apresentar documentos pessoais, como a cópia do RG ou CNH e o CPF. Tais documentos são cruciais, pois verificam a identidade do solicitante e garantem que ele esteja em conformidade com as normas regulatórias. É importante que esses documentos estejam atualizados e legíveis, para evitar qualquer problema durante a análise.
Outro requisito que muitas vezes é solicitado é um comprovante de endereço. Esse documento pode ser uma conta de luz, água ou telefone, ou mesmo um contrato de aluguel. O objetivo é garantir que o solicitante reside no endereço informado, o que ajuda a instituição a ter uma visão mais completa sobre o perfil do cliente.
Por fim, é aconselhável que o solicitante esteja ciente de que bancos diferentes podem exigir outros documentos adicionais, além dos mencionados. Portanto, é sempre prudente verificar diretamente com a instituição financeira quais são os requisitos específicos antes de realizar a solicitação. Ter toda a documentação necessária em ordem é essencial para agilizar o processo e evitar a rejeição do pedido de crédito.
Dicas para Aumentar as Chances de Aprovação
Ao solicitar um cartão de crédito, existem algumas estratégias que podem ser adotadas para aumentar as chances de aprovação. Essas dicas são cruciais, pois o mercado financeiro é bastante seletivo e analisar fatores como o perfil do solicitante é fundamental para a decisão final.
Primeiramente, compreender qual tipo de cartão melhor se adequa ao seu perfil financeiro é essencial. Os emissores de cartões consideram não apenas a renda, mas também o histórico de crédito do solicitante. Um cartão para iniciantes pode ter requisitos menos rigorosos em comparação com cartões de maior prestígio. Escolher um cartão com limites de renda compatíveis com a sua realidade aumenta as chances de aprovação.
Outro ponto importante é manter um bom histórico de crédito. Isso significa pagar contas em dia, não ter dívidas em excesso e evitar pedidos frequentes de novos créditos. Em geral, quanto mais robusto for o seu histórico, mais confiança o banco terá em você, tornando a aprovação do cartão mais acessível.
O momento do pedido também desempenha um papel importante. Fazer o pedido logo após receber um aumento de salário ou um bônus pode melhorar suas chances, pois isso demonstra uma capacidade maior de pagamento. Ademais, evitar solicitar múltiplos cartões em uma única janela de tempo é aconselhável, uma vez que cada solicitação pode impactar negativamente sua pontuação de crédito, levando a uma possibilidade de rejeição.
Além disso, é recomendável entender os critérios específicos de cada instituição financeira. Pesquisas e comparações entre diferentes bancos e seus requisitos para aprovação são essenciais. Isso pode incluir visitar sites de comparação e ler revisões de outros usuários. Reter todas essas informações proporcionará uma melhor base para tomar a decisão correta.
Por fim, mantenha seus documentos em ordem. Informações claras e completas facilitam o processo de análise, refletindo seu comprometimento e seriedade na busca por um novo cartão de crédito. Aplicar essas dicas pode elevar significativamente as suas chances de conseguir a aprovação que você deseja.
Os Erros Comuns a Evitar
Solicitar um cartão de crédito pode ser um processo delicado, e muitos aspirantes a clientes cometem erros que podem resultar em uma rejeição. Um dos erros mais comuns é a falta de pesquisa sobre o produto desejado. Antes de fazer uma solicitação, é crucial entender as condições e requisitos do cartão, como taxas, limites de crédito e benefícios. Desconsiderar essas informações pode levar a surpresas indesejadas e à reprovação do pedido.
Outro erro recorrente é o preenchimento incorreto do formulário de solicitação. É essencial que todos os dados sejam conferidos minuciosamente antes de enviar a proposta. Pequenos erros, como informações de contato inadequadas ou discrepâncias em dados pessoais, podem levantar suspeitas e resultar em uma negativa. Portanto, verificar a precisão das informações apresentadas é uma etapa fundamental para aumentar as chances de sucesso.
Ainda, muitas pessoas recorrem a múltiplas solicitações de cartões de crédito em um curto período, o que pode se retratar negativamente no seu histórico de crédito. Essa prática é vista como um sinal de instabilidade financeira pelas instituições financeiras, o que pode desencadear a rejeição do pedido. É aconselhável limitar o número de solicitações e optar por uma estratégia mais planejada e consciente.
Além desses aspectos, não ter um histórico de crédito ou ter um histórico negativo pode ser um obstáculo significativo. Para aqueles que estão iniciando, pode ser vantajoso considerar cartões com garantias ou opções que aceitam históricos limitados. Criar um bom histórico de crédito com pagamentos em dia é essencial para futuras solicitações.
Em última análise, evitar esses erros comuns não apenas aumentará as suas chances de ser aprovado para um cartão de crédito, mas também contribuirá para uma gestão financeira mais saudável.
Alternativas Caso o Pedido Seja Negado
Quando um pedido de cartão de crédito é negado, é fundamental não desanimar, pois existem diversas alternativas que podem ser consideradas. Uma das opções mais acessíveis é o cartão de crédito garantido, que exige um depósito de segurança que serve como garantia para o limite de crédito. Essa modalidade permite que pessoas com histórico de crédito instável ou sem crédito construído consigam acesso a um cartão, melhorando gradualmente sua pontuação de crédito.
Outra alternativa válida é o financiamento pessoal. Embora essa opção não ofereça a flexibilidade de um cartão de crédito, pode ser uma forma eficaz de lidar com despesas inesperadas. O financiamento pessoal costuma ter juros menores e prazos de pagamento mais longos, o que pode facilitar o planejamento financeiro. É sempre aconselhável comparar as taxas de juros e os termos oferecidos por diferentes instituições financeiras, garantindo a melhor escolha para suas necessidades.
Além disso, considere discutir com um responsável financeiro ou um consultor especializado, que pode oferecer orientações personalizadas sobre como melhorar sua situação de crédito e apresentá-lo a novas opções. Outras soluções financeiras incluem empréstimos entre pessoas, conhecidos como peer-to-peer lending, que oferecem condições acessíveis e podem ser uma alternativa viável para quem teve seu pedido de cartão de crédito negado.
Finalmente, uma abordagem valiosa é trabalhar para melhorar sua pontuação de crédito. Pagamentos em dia, a redução de dívidas e a utilização responsável do crédito existente serão benéficos no longo prazo. Com o tempo, ao demonstrar um perfil financeiro saudável, suas chances de ser aprovado para um cartão de crédito aumentam consideravelmente.
Explorar essas alternativas pode não apenas ajudar a lidar com a negação do cartão de crédito, mas também fortalecer sua saúde financeira no futuro.
Como Gerir Seu Cartão de Crédito Após a Aprovação
Gerenciar um cartão de crédito de forma eficaz é essencial para evitar dívidas e manter um bom histórico financeiro. Após a aprovação do cartão, os consumidores devem adotar algumas práticas para garantir que o uso do crédito seja responsável e vantajoso. Uma das primeiras orientações é estabelecer um orçamento mensal que inclua os gastos no cartão, permitindo um controle eficaz das despesas.
É igualmente importante monitorar as transações feitas com o cartão de crédito. Utilize aplicativos e ferramentas online oferecidas pelas instituições financeiras para acompanhar em tempo real as compras realizadas. Esta prática não só ajuda na organização financeira, mas também evita surpresas no final do mês, quando a fatura chegar. Além disso, configure alertas e lembretes sobre datas de vencimento, o que ajudará a realizar pagamentos em dia, fugindo de taxas de atraso.
Outra dica valiosa é evitar gastar além do que você pode pagar. Mesmo que os limites de crédito sejam elevados, é fundamental usar o cartão de forma consciente, limitando-se a compras que estão dentro do orçamento previamente estipulado. Isso é vital para evitar a armadilha da dívida rotativa, que pode resultar em juros altos se o saldo não for liquidado mensalmente.
Além de manter um controle rigoroso das despesas, considere o uso de recompensas e cashbacks oferecidos por algumas operadoras. Mas lembre-se, essas vantagens não devem incitar gastos excessivos. Por fim, construir um bom relacionamento com a instituição financeira através de pagamentos em dia e uso responsável pode resultar em aumento de limite e melhores condições futuras.
O gerenciamento correto do seu cartão de crédito é fundamental para que ele funcione a seu favor, proporcionando segurança financeira e oportunidades de consumo de forma mais consciente.
Conclusão e Considerações Finais
Ao longo deste artigo, discutimos diversas estratégias e dicas que podem ser extremamente úteis para quem procura ser aprovado em um cartão de crédito. É fundamental que os leitores retenham os principais aspectos abordados, pois eles são cruciais para garantir não apenas a aprovação, mas também o uso responsável do crédito. A análise detalhada do perfil de crédito, a importância de manter um bom histórico financeiro e como gerenciar eficientemente os gastos são pilares fundamentais que não devem ser ignorados.
É válido reforçar que o cartão de crédito, quando utilizado de maneira consciente, pode ser uma ferramenta poderosa na gestão financeira pessoal, permitindo acesso a benefícios e facilidades que podem contribuir para a vida cotidiana. Nas considerações finais, é essencial que os consumidores se familiarizem com as melhores práticas de uso do cartão. Isso inclui o pagamento em dia das faturas, evitando o acúmulo de dívidas e os juros elevadíssimos que podem surgir com a falta de organização financeira.
Encorajamos todos a aplicarem as dicas apresentadas nas seções anteriores, pois cada uma delas tem o potencial de maximizar as chances de aprovação. A responsabilidade no uso do crédito é um passo que pode levar não somente à obtenção do cartão, mas também à construção de uma saúde financeira sólida a longo prazo. Portanto, ao seguir estas orientações, os leitores estarão mais preparados para enfrentar o processo de solicitação de um cartão de crédito, adquirindo não apenas aprovação, mas também uma relação saudável com sua vida financeira.