O Que É Um Cartão de Crédito Internacional?
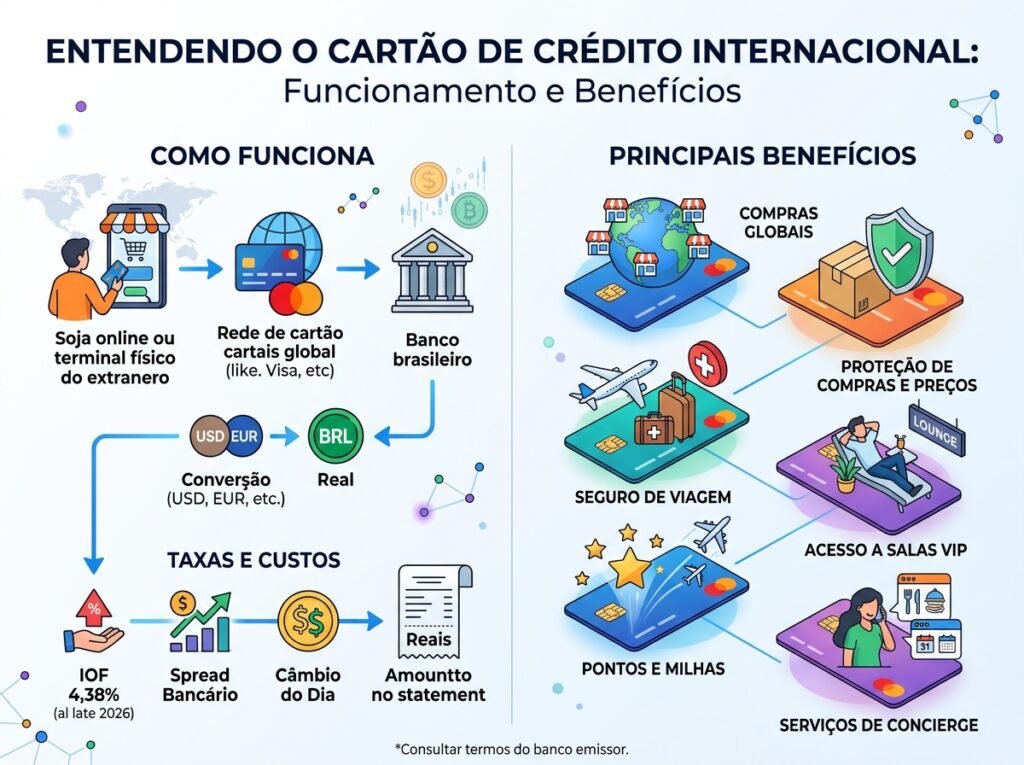
O cartão de crédito internacional é uma ferramenta financeira que permite ao usuário realizar transações em diversas moedas e países ao redor do mundo. Diferente dos cartões de crédito locais, que se limitam ao uso em uma única nação ou requerem um processo de conversão complexo, os cartões internacionais são projetados para facilitar compras, saques em caixa eletrônico e pagamentos de maneira simples e acessível em diferentes localidades.
A principal característica que distingue um cartão de crédito internacional é a sua aceitação global. A maioria desses cartões é vinculada a redes de pagamentos reconhecidas mundialmente, como Visa, MasterCard e American Express, permitindo que o portador utilize seu cartão em milhões de estabelecimentos comerciais e serviços em diferentes países. Adicionalmente, muitos cartões internacionais oferecem benefícios adicionais, tais como seguros de viagem, assistência em emergências e programas de recompensas, que podem ser vantajosos para quem costuma viajar.
Os tipos de cartões de crédito internacional variam conforme o perfil e as necessidades do cliente. Existem cartões com limites altos, ideais para viajantes frequentes ou para aqueles que realizam grandes compras no exterior. Por outro lado, há opções com limites mais baixos, que atendem bem a quem busca fazer compras ocasionais fora do seu país de residência. Além disso, alguns cartões são projetados especificamente para atender o mercado de turismo e podem incluir recursos como isenção de taxas em transações internacionais e conversão de moedas em tempo real.
Em suma, um cartão de crédito internacional não apenas simplifica a utilização do recurso financeiro fora de casa, como também proporciona comodidade e segurança nas transações. Com uma boa escolha, o usuário pode maximizar os benefícios e evitar taxas desnecessárias durante suas viagens.
Como Funciona a Taxação em Compras no Exterior?
Ao realizar compras no exterior utilizando um cartão de crédito internacional, é crucial entender como as taxas são aplicadas. Essas taxas podem impactar significativamente o custo final da compra, especialmente para aqueles que frequentemente viajam ou realizam transações em moeda estrangeira.
Uma das principais tarifas a considerar é a taxa de conversão de moeda. Quando uma compra é feita em uma moeda diferente daquela da fatura do cartão, a operadora do cartão aplica uma taxa para converter essa quantia na moeda local. Esse processo é conhecido como conversão de moeda e pode incluir margens de lucro embutidas. As taxas de conversão podem variar, dependendo do emissor do cartão e da moeda em questão, sendo geralmente em torno de 1% a 3% do valor da transação.
Além da taxa de conversão, os usuários devem estar cientes de possíveis encargos adicionais cobrados pelas operadoras de cartões de crédito. Algumas instituições financeiras impõem uma taxa de transação internacional que pode ser aplicada a cada compra realizada fora do país, independentemente da moeda utilizada. Essa taxa também varia, mas pode ser alta e impactar o total da despesa internacional.
Ademais, taxas adicionais podem surgir durante o processo de pagamento, por exemplo, se o comerciante optar pela conversão de moeda no ponto de venda, uma prática que pode resultar em taxas menos favoráveis ao consumidor. Portanto, é recomendável sempre optar para ser cobrado na moeda original da transação sempre que possível.
Por fim, é essencial que os consumidores façam uma pesquisa prévia sobre as taxas cobradas por seu emissor de cartão e compreendam as implicações de cada compra internacional. Isso possibilita um planejamento financeiro mais eficaz e ajuda a evitar surpresas desagradáveis na fatura do cartão. Compreender as nuances da taxação em compras no exterior é fundamental para maximizar os benefícios do uso do cartão de crédito internacional.
Vantagens do Cartão de Crédito Internacional
O cartão de crédito internacional proporciona uma série de benefícios que facilitam a vida do consumidor, principalmente em viagens e transações no exterior. Um dos principais atrativos é a conveniência que ele oferece. Com esse tipo de cartão, é possível realizar compras em diversas moedas, sem a necessidade de trocar dinheiro, o que simplifica e agiliza o processo de compras, seja em lojas físicas ou online.
Outro aspecto significativo é a segurança nas transações. Os cartões de crédito internacionais geralmente vêm equipados com sistemas de proteção, como dispositivos de bloqueio em caso de perda ou roubo, além de monitoramento constante de atividades suspeitas. Isso proporciona uma camada extra de segurança aos usuários, que podem realizar transações com mais tranquilidade, sabendo que suas informações financeiras estão protegidas.
Além disso, muitos cartões de crédito internacionais oferecem a opção de parcelamento de compras. Isso permite ao consumidor financiar seus gastos de maneira mais planejada e gerenciável, dependendo das condições estabelecidas pela instituição financeira. O parcelamento pode ser uma solução vantajosa, especialmente para grandes aquisições, permitindo que o usuário pague sua fatura em prestações, ao invés de um único pagamento.
Ademais, os programas de recompensas também são um diferencial importante. Muitas instituições financeiras oferecem vantagens como milhas aéreas, cashback ou pontos que podem ser trocados por produtos e serviços. Essas recompensas incentivam o uso do cartão e podem representar uma economia significativa ao longo do tempo. Os usuários podem acumular benefícios ao realizar suas compras diárias, amplificando assim o valor que obtêm com o uso do cartão de crédito internacional.
Portanto, a combinação de conveniência, segurança, opções de pagamento flexíveis e programas de recompensas torna o cartão de crédito internacional uma ferramenta financeira atrativa para o consumidor moderno.
Desvantagens e Cuidados ao Usar Cartões Internacionais
O uso de cartões de crédito internacionais pode proporcionar inúmeras vantagens, no entanto, também é importante considerar as desvantagens e cuidados necessários para evitar armadilhas financeiras. Um dos principais riscos associados ao uso destes cartões é a possibilidade de fraudes. Em viagens ou compras online, os dados do cartão podem ser expostos, resultando em cobranças indevidas ou o roubo de informações financeiras. É fundamental monitorar regularmente as transações e relatar imediatamente qualquer atividade suspeita ao emissor do cartão.
Outra desvantagem são as taxas inesperadas que podem surgir. Ao utilizar um cartão de crédito internacional, o consumidor pode enfrentar cobranças adicionais, como taxas de conversão de moeda ou encargos por transações no exterior. Essas taxas podem aumentar significativamente o custo total das compras, tornando-as menos vantajosas do que eram inicialmente percebidas. Por isso, antes de utilizar o cartão fora do país, é aconselhável consultar as condições e tarifas aplicáveis.
Além disso, o uso excessivo do cartão de crédito internacional pode levar a dívidas substanciais. É fácil perder o controle dos gastos quando se utiliza esse método de pagamento, especialmente em ambientes onde o consumo pode ser impulsionado. Para evitar cair nessa armadilha, os consumidores devem estabelecer limites de gastos e manter um orçamento rigoroso. Outra ótima prática é limitar o número de transações internacionais durante uma viagem, evitando um acúmulo de despesas que possam ser difíceis de administrar posteriormente.
Para mitigar esses riscos, é aconselhável realizar pesquisas sobre o melhor cartão de crédito para uso internacional, optando por opções que ofereçam segurança robusta e um sistema de monitoramento ativo das transações. Além disso, o uso de aplicações de gerenciamento financeiro pode ajudar a rastrear gastos e alertar sobre despesas excessivas, proporcionando um controle mais eficaz sobre as finanças.
Como Solicitar um Cartão de Crédito Internacional?
A solicitação de um cartão de crédito internacional pode parecer um procedimento complicado, mas com o conhecimento certo, o processo torna-se bastante acessível. Primeiramente, é essencial ter em mente quais documentos são necessários. Geralmente, as instituições financeiras solicitam comprovantes de identificação, como RG ou CPF, além de comprovantes de renda, que podem ser contracheques ou declarações de imposto de renda.
Um fator determinante na hora de solicitar um cartão de crédito internacional é a análise de crédito. As instituições financeiras avaliarão seu histórico de crédito, que é um reflexo de sua capacidade de gerenciar dívidas. Um bom histórico pode facilitar a aprovação do cartão, enquanto um histórico negativo pode resultar em rejeição ou limites menores. Portanto, é recomendável que o solicitante verifique sua pontuação de crédito antes de iniciar o processo.
Ao escolher um cartão, é importante considerar alguns pontos essenciais. Por exemplo, verifique se a instituição oferece taxas de câmbio competitivas e tarifas baixas para transações no exterior. Ademais, muitos cartões internacionais oferecem benefícios como milhas aéreas, seguros de viagem e programas de pontos. Portanto, é aconselhável analisar não apenas as taxas, mas também as vantagens que cada cartão proporciona.
Várias instituições financeiras têm se especializado na oferta de cartões de crédito internacionais, desde bancos tradicionais até fintechs. Cada uma delas traz suas características e benefícios. É crucial fazer uma pesquisa detalhada e comparar as ofertas disponíveis no mercado para encontrar o cartão que melhor atende às suas necessidades e hábitos de consumo.
Regras e Limitações do Uso de Cartões no Exterior
O uso de cartões de crédito internacionais pode ser uma experiência prática durante viagens, mas apresenta diversas regras e limitações que devem ser consideradas. Primeiramente, a aceitação de cartões varia substancialmente de acordo com o país e a região. Em geral, os cartões da bandeira Visa e Mastercard são amplamente aceitos em estabelecimentos comerciais, mas em alguns locais remotos ou em certos setores, como transporte público ou pequenas lojas, o uso de dinheiro em espécie pode ser obrigatório. Portanto, é aconselhável verificar previamente onde se pode utilizar o cartão.
Além da aceitação, um aspecto crucial a ser abordado são os limites de gasto. Cada cartão de crédito possui um limite de crédito individual que pode ser impactado por transações em moeda estrangeira. Ao realizar compras fora do Brasil, o câmbio aplicado na transação pode influenciar o limite disponível e os gastos mensais. Os usuários devem estar cientes de tais limites e monitorar suas despesas para evitar surpresas desagradáveis.
Outro ponto relevante é a necessidade de informar o banco sobre a viagem internacional. Ao não comunicar a instituição financeira, o usuário pode enfrentar bloqueios de segurança que tornam o cartão inoperante no exterior. Em casos de emergência, como perda ou roubo do cartão, é vital ter contato prévio com o banco, de modo a garantir assistência imediata. Além disso, é bom considerar as taxas associadas ao uso do cartão fora do país, como elevadas taxas de conversão de moeda e tarifas por transações no exterior.
Outros fatores regulatórios devem ser considerados, como o tipo de transação que poderá ser feita e as limitações de valores que podem ser movimentados. Familiarizar-se com essas regras garantirão que a experiência com cartões de crédito internacionais seja a mais tranquila possível. É sempre recomendável planejar com antecedência e agir com cautela, para que efetivamente se aproveitem todos os benefícios que esses instrumentos financeiros podem oferecer.
A Importância do Seguro Viagem com Cartão de Crédito
Ao planejar uma viagem internacional, muitos viajantes não consideram a relevância de um seguro viagem, o qual é frequentemente incluído como um benefício com cartões de crédito internacionais. Esse tipo de proteção pode ser um dos recursos mais valiosos ao enfrentar imprevistos que podem surgir durante uma jornada. Acompanhar a viagem com um seguro adequado facilita a resolução de problemas, proporcionando uma camada extra de segurança.
O seguro viagem associado a um cartão de crédito geralmente cobre situações como cancelamento de voos, assistência médica em caso de emergência, e até mesmo a proteção contra extravio de bagagem. Estas coberturas são cruciais, pois situações adversas podem ocorrer a qualquer momento, e contar com essa proteção pode economizar tempo e recursos financeiros consideráveis.
Uma das principais vantagens de utilizar o seguro viagem vinculado ao cartão de crédito é a conveniência e a simplicidade de sua ativação. Muitas vezes, basta fazer a reserva da passagem ou a compra do pacote de viagem com o cartão para que a cobertura comece a valer. Isso não apenas reduz a necessidade de adquirir rapidamente um seguro de viajar separadamente, mas também garante que o viajante esteja sempre protegido durante as suas viagens internacionais.
Além disso, é importante ressaltar que as coberturas podem variar de acordo com o emissor do cartão. Por isso, é fundamental ler atentamente os termos e condições associados ao determinado cartão de crédito. Ter conhecimento sobre o que está ou não coberto é essencial antes de embarcar. Em situações críticas, essa informação pode fazer a diferença entre um problema resolvido rapidamente e um grande transtorno.
Em suma, ao viajar internacionalmente, considerar um seguro viagem é uma decisão prudente que, quando disponibilizado através de um cartão de crédito, torna-se uma opção ainda mais acessível e prática, ajudando a assegurar que a experiência de viagem permaneça positiva, independentemente dos desafios que possam surgir.
Alternativas ao Cartão de Crédito Internacional
Ao se preparar para uma viagem internacional, é crucial considerar diversas opções de pagamento, além do cartão de crédito internacional. Entre essas opções, destacam-se os cartões pré-pagos, o dinheiro em espécie e os cartões de débito internacionais. Cada um desses métodos possui suas próprias vantagens e desvantagens, que devem ser avaliadas conforme o perfil de gastos e as necessidades de cada viajante.
Os cartões pré-pagos são uma alternativa interessante, pois permitem que os usuários carreguem um valor específico antes da viagem. Isso pode ser benéfico para manter o controle dos gastos, uma vez que limita o saldo a ser utilizado. Além disso, muitos cartões pré-pagos podem ser usados em todo o mundo, como o cartão de crédito internacional, mas podem incluir taxas de carregamento e conversão de moeda que devem ser consideradas. A segurança também é um ponto positivo, pois, em caso de perda ou roubo, o valor não carregado pode ser recuperado.
O dinheiro em espécie é uma opção que traz consigo a tradição e a simplicidade. Ter dinheiro local à disposição facilita pequenas compras e pode ser útil em lugares que não aceitam cartões. No entanto, a desvantagem desse método é a necessidade de cuidado extra para evitar perdas ou furtos. Além disso, ao trocar dinheiro, o viajante pode encontrar taxas de câmbio que não favorecem suas economias.
Os cartões de débito internacionais, por sua vez, oferecem uma alternativa segura e conveniente. É possível retirar dinheiro em caixas eletrônicos no exterior usando a mesma conta bancária. Contudo, essa opção pode envolver taxas tanto na retirada de dinheiro quanto na conversão de moeda, dependendo do banco emissor. Usar um cartão de débito internacional proporciona também a possibilidade de acompanhar os gastos em tempo real, já que as transações são rapidamente registradas na conta.
Em resumo, a escolha entre cartões pré-pagos, dinheiro em espécie e cartões de débito internacionais deve ser feita com base nas preferências pessoais e nas condições de cada destino. Avaliar as taxas envolvidas e a aceitação de cada método pode garantir uma experiência de viagem mais tranquila e sem surpresas financeiras indesejadas.
O Futuro dos Cartões de Crédito Internacionais
O panorama dos cartões de crédito internacionais está em constante evolução, impulsionado por inovações tecnológicas e mudanças nas preferências dos consumidores. À medida que os pagamentos digitais ganham popularidade, a forma como usamos os cartões de crédito internacionais também se transforma, trazendo novas oportunidades e desafios.
A integração de pagamentos digitais representa uma das tendências mais significativas. Os consumidores estão cada vez mais inclinados a utilizar soluções de pagamento que ofereçam conveniência e segurança. Softwares de pagamento, como carteiras digitais e aplicativos móveis, facilitam o uso de cartões de crédito internacionais em transações que antes eram realizadas exclusivamente via dinheiro ou cheques. Essas novas ferramentas não apenas simplificam o processo de pagamento, mas também fornecem recursos adicionais, como a capacidade de monitorar gastos em tempo real.
Outra mudança importante é o crescente impacto das criptomoedas nas transações internacionais. Embora ainda estejam em fase de adoção, as criptomoedas têm o potencial de revolucionar o setor financeiro. Cartões de crédito que permitem a conversão direta de criptomoedas em moeda fiduciária tornam-se mais comuns, proporcionando aos usuários a flexibilidade de gastar suas economias digitais em lojas que não aceitam criptomoedas diretamente. Além disso, a descentralização oferecida pelas moedas digitais pode reduzir taxas de transações e criar uma nova forma de operar no comércio internacional.
As preocupações com segurança também estão moldando o futuro dos cartões de crédito internacionais. A implementação de tecnologias avançadas, como autenticação biométrica e blockchain, visa aumentar a segurança das transações. Isso não apenas protege os consumidores contra fraudes, mas também aumenta a confiança nas compras internacionais, que podem ser vistas como mais arriscadas. À medida que os consumidores se tornarem mais informados sobre essas tecnologias, a aceitação de cartões de crédito internacionais deverá aumentar.
Em conclusão, o futuro dos cartões de crédito internacionais está intrinsicamente ligado ao avanço tecnológico e à adaptação do consumidor. À medida que as inovações continuam a emergir, será crucial observar como elas moldarão a forma como gerenciamos e utilizamos nossos recursos financeiros em um cenário global.