Entendendo o Limite do Cartão de Crédito
O limite do cartão de crédito é um aspecto fundamental que define quanto um consumidor pode gastar utilizando esse meio de pagamento. Este limite é determinado pelas instituições financeiras com base em uma variedade de fatores, sendo essencial para a gestão das finanças pessoais. Um limite bem definido auxilia não apenas na realização de compras do dia a dia, mas também ajuda a garantir que os usuários não extrapolem suas capacidades de pagamento.
Um dos principais critérios considerados na definição do limite do cartão de crédito é a renda do solicitante. Instituições financeiras analisam a estabilidade e o valor mensal recebido pelo consumidor para calcular um limite que seja condizente com sua situação financeira. Além da renda, o histórico de crédito também exerce influência significativa. Um bom histórico, que demonstra pontualidade nos pagamentos e baixa utilização de crédito, pode resultar em limites mais elevados.
Além da renda e do histórico de crédito, os hábitos de gastos do consumidor são um fator determinante. As instituições costumam observar a frequência e os valores das transações realizadas. Outro aspecto relevante é a relação entre a dívida existente e a renda, que ajuda a avaliar o risco associado ao empréstimo de crédito adicional. Portanto, indivíduos que mantêm um controle rigoroso de suas finanças e que fazem uso responsável do crédito tendem a ter melhores chances de obter um limite maior.
A importância do limite do cartão de crédito vai além da simples disponibilidade de crédito. Um limite adequado permite a utilização eficiente do recurso sem comprometer a saúde financeira do consumidor. Assim, é vital que as pessoas compreendam os diferentes elementos que influenciam essa definição, uma vez que isso pode impactar diretamente a experiência financeira, incluindo a aprovação de parcelas e a construção de um bom crédito.
Fatores que Influenciam o Aumento do Limite
O aumento do limite do cartão de crédito é uma solicitação comum entre os usuários, e fatores específicos são levados em consideração pelas instituições financeiras ao avaliá-la. Um dos principais aspectos é a pontuação de crédito. Essa pontuação é um reflexo do histórico financeiro do cliente, incluindo pagamentos em dia, utilização de crédito e o tempo de histórico de crédito. Em geral, quanto maior a pontuação de crédito, maior a probabilidade de o cliente receber um aumento de limite.
Outro fator crucial é a relação de renda. Os bancos costumam analisar a renda mensal do cliente em relação a suas contas. Uma renda mais elevada pode indicar maior capacidade de pagamento, o que, por sua vez, pode levar a um aumento do limite do cartão. Além disso, as instituições financeiras frequentemente estudam o nível de endividamento do cliente. Se um cliente já possui várias dívidas ou utiliza grande parte de seu limite de crédito existente, isso pode impactar negativamente a decisão.
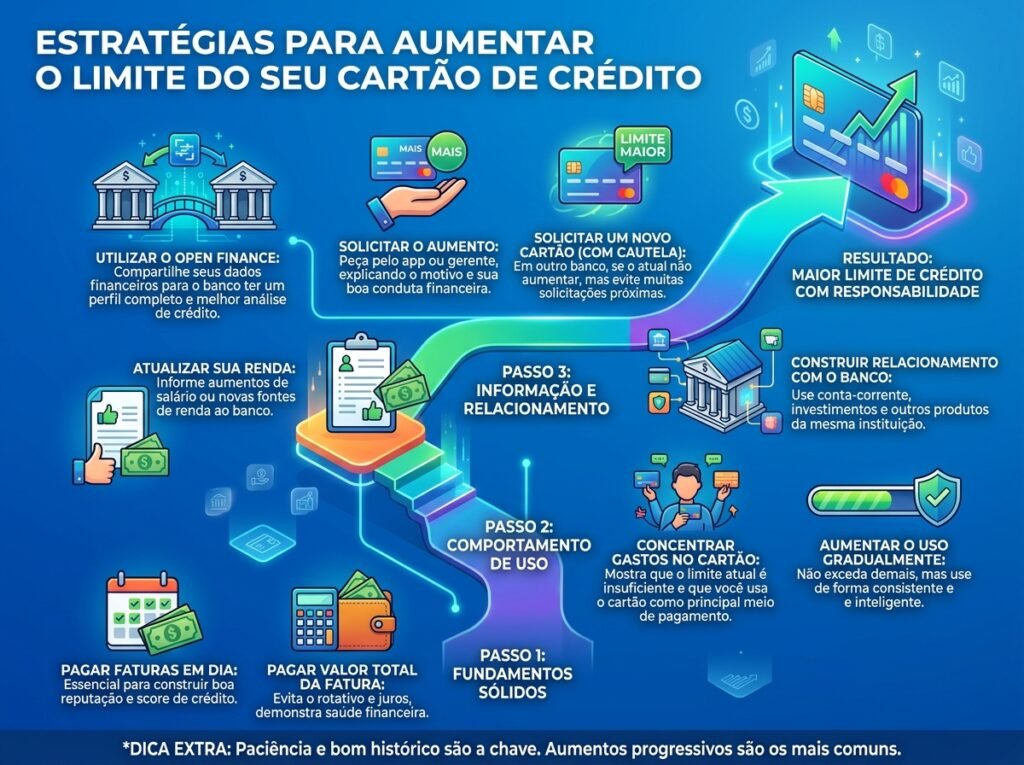
Além dos pontos mencionados, a frequência de uso do cartão de crédito também desempenha um papel fundamental. Instituições tendem a oferecer um aumento de limite para aqueles que utilizam o cartão regularmente e pagam suas faturas pontualmente. A história de pagamentos é outra variável que não pode ser ignorada; clientes que demonstram responsabilidade ao quitar suas dívidas, especialmente em relação a pagamentos pontuais, são vistos como menos arriscados.
Ao revisar essas variáveis, cada instituição pode ter critérios adicionais que influenciam a decisão sobre o aumento do limite. Em suma, a combinação da pontuação de crédito, relação de renda, nível de endividamento, frequência de uso e história de pagamentos formam um quadro abrangente que as instituições financeiras utilizam para avaliar a elegibilidade para um aumento de limite no cartão de crédito.
Como Aumentar sua Pontuação de Crédito
A pontuação de crédito é um dos fatores mais importantes para determinar a elegibilidade de um consumidor para aumentar o limite do seu cartão de crédito. Melhorar essa pontuação pode levar tempo, mas existem várias estratégias práticas que podem ser adotadas para facilitar esse processo.
Primeiramente, é crucial fazer pagamentos em dia. Atrasos nos pagamentos podem impactar negativamente a sua pontuação. Portanto, uma prática recomendada é configurar lembretes de pagamento ou até mesmo automatizar as transações. Assim, você garante que suas contas sejam pagas antes do vencimento, contribuindo para um histórico de pagamentos positivos.
Além disso, é fundamental manter a dívida sob controle. Isso significa evitar acumular saldos altos em seus cartões de crédito, pois uma alta utilização do crédito pode diminuir a sua pontuação. Idealmente, mantenha a utilização abaixo de 30% do limite total disponível. Reduzir a dívida, mesmo que em pequenas parcelas mensais, pode ajudar a melhorar seu perfil financeiro com o tempo.
Outra dica valiosa é verificar regularmente o seu relatório de crédito. Pequenos erros ou inconsistências podem impactar sua pontuação sem que você perceba. Caso identifique informações erradas, é importante contestá-las com a agência de crédito imediatamente. A correção desses erros pode elevar sua pontuação de maneira significativa.
Finalmente, considere diversificar suas linhas de crédito. Isso pode incluir a abertura de uma nova conta de crédito, seja um empréstimo ou um cartão, desde que você tenha um plano claro para gerenciá-los de forma eficaz. Uma mistura de tipos de crédito pode ser benéfica para sua pontuação, desde que mantida em níveis prudentes.
Seguindo essas práticas de forma consistente, os consumidores podem ver uma melhoria gradual em sua pontuação de crédito, o que facilitará o aumento do limite do seu cartão de crédito sempre que necessário.
Solicitando o Aumento de Limite
Solicitar um aumento do limite do cartão de crédito pode ser uma excelente estratégia para gerenciar suas finanças de forma mais eficiente. Contudo, é importante seguir um processo cuidadoso e considerar alguns fatores essenciais para aumentar suas chances de aprovação. Primeiramente, escolha o momento certo para fazer o pedido. Muitas instituições financeiras são mais propensas a aprovar um aumento nos limites quando o cliente demonstra um bom histórico de pagamentos e uso responsável do crédito.
Além disso, é aconselhável que você verifique seu relatório de crédito antes de solicitar o aumento. Essa análise pode revelar se há algum erro que possa prejudicar a sua solicitação, além de ajudar a entender sua pontuação de crédito, que é um dos fatores analisados pelo banco. Um bom desempenho no uso do cartão, como a não utilização do limite total e pagamentos em dia, pode influenciar positivamente a decisão do credor.
Ao fazer o pedido, seja transparente sobre a razão do aumento. Em geral, os bancos querem saber se você pretende utilizar o adicional para gastos pessoais, emergências ou mesmo para melhoria do seu perfil de crédito, como aumentar a taxa de utilização do crédito. Além de informar o montante desejado, esteja preparado para fornecer informações sobre sua renda e situação financeira atual. Os clientes que apresentam uma renda mais alta ou que tenham um histórico financeiro sólido têm melhores chances de aprovação.
É fundamental também entender que, em algumas situações, o aumento do limite pode ser concedido de forma gradual. Isso significa que o banco pode oferecer um aumento menor que o solicitado inicialmente. Se você receber essa proposta, considere aceitá-la, pois isso pode abrir a porta para futuros aumentos conforme continua a utilizar o crédito de maneira responsável.
Por fim, lembre-se de que a solicitação de um aumento de limite pode resultar em uma verificação de crédito que impacta sua pontuação temporariamente. Portanto, avalie se o momento é adequado antes de proceder com o pedido. Com as práticas corretas, você não só facilitará o processo, como também poderá conseguir um aumento que atenda às suas necessidades financeiras.
Alternativas para Aumentar o Limite
Caso um consumidor não consiga um aumento de limite através de sua instituição financeira, existem várias alternativas que ele pode considerar. Uma das opções é solicitar novos cartões de crédito. Ao solicitar um novo cartão, o consumidor pode escolher instituições que costumam oferecer limites iniciais mais altos. Essas instituições costumam ter políticas mais flexíveis em relação à concessão de crédito, especialmente para novos clientes. Além disso, ter mais de um cartão pode aumentar a capacidade de crédito total disponível do consumidor.
Outra alternativa é a consideração de cartões de crédito que são projetados especificamente para oferecer limites iniciais mais altos. Existem opções no mercado, como cartões de recompensa ou cartões premium que, embora possam ter taxas anuais, proporcionam benefícios adicionais que podem compensar o custo, como programas de pontos ou cashback. Ao optar por um cartão desse tipo, o consumidor deve avaliar cuidadosamente as condições oferecidas e se os benefícios realmente se alinham a seu estilo de vida.
Além de solicitar novos cartões, outra medida que os consumidores podem tomar é melhorar sua pontuação de crédito. Um aumento na pontuação pode facilitar a aprovação para um limite de crédito maior com as instituições financeiras atuais. Para isso, o pagamento em dia das contas, a redução da utilização do crédito atual e a regularização de dívidas podem ser estratégias eficazes. É importante monitorar regularmente a pontuação de crédito e, se necessário, buscar orientação para aprimorar sua saúde financeira.
Por fim, a comparação entre diferentes instituições financeiras é fundamental. Com a diversidade do mercado de cartões de crédito, cada instituição pode ter critérios diferentes para a concessão de limites. Sendo assim, pesquisar e compreender as ofertas disponíveis, bem como as políticas de aumento de limite, pode levar o consumidor a encontrar soluções mais vantajosas. Isso não só aumenta as chances de um limite mais alto, mas também assegura que as opções escolhidas estejam alinhadas com suas necessidades financeiras.
A Importância de Utilizar o Crédito com Responsabilidade
A utilização do crédito de maneira responsável é fundamental para a saúde financeira de qualquer consumidor. Quando um indivíduo recebe um aumento no limite do seu cartão de crédito, é natural sentir-se tentado a gastar mais. No entanto, é crucial reconhecer que um limite mais alto não equivale a uma liberdade financeira irrestrita. O uso excessivo do crédito pode resultar em dívidas difíceis de gerenciar, prejudicando não apenas o orçamento imediato, mas também o histórico de crédito a longo prazo.
Um dos riscos mais significativos associados ao uso irresponsável do crédito é o acúmulo de dívidas. Um maior limite pode incentivar comportamentos impulsivos, levando ao consumo de produtos ou serviços que não são realmente necessários. Esse comportamento pode resultar em faturas mensais que se tornam problemáticas de pagar, especialmente se um consumidor não estiver preparado para lidar com os juros altos que frequentemente acompanham o crédito rotativo.
Outro aspecto importante a considerar é o impacto sobre o histórico de crédito. Manter um saldo elevado em relação ao limite pode afetar negativamente a pontuação de crédito, tornando mais difícil a obtenção de financiamentos no futuro. Uma boa pontuação de crédito depende, entre outros fatores, da proporção entre os saldos e os limites de crédito. Portanto, ao utilizar um limite aumentado, é vital manter um equilíbrio saudável, utilizando o crédito como uma ferramenta e não como uma muleta financeira.
Evitar armadilhas financeiras requer educação e disciplina. Os consumidores devem se comprometer a usar o crédito de forma planejada, estabelecendo um orçamento que leve em conta suas necessidades e obrigações financeiras. Além disso, monitorar regularmente os gastos e entender os termos e condições do cartão de crédito é essencial para evitar surpresas desagradáveis.
Em suma, enquanto um aumento no limite do cartão de crédito pode trazer benefícios, a forma como esse crédito é utilizado é igualmente importante. A responsabilidade no uso do crédito é necessária para garantir que esses limites possam ser aproveitados sem cair em armadilhas financeiras que possam causar problemas significativos no futuro.
Benefícios de Um Limite de Crédito Mais Alto
Um limite de crédito mais alto oferece diversas vantagens que podem melhorar significativamente a sua saúde financeira. Uma das principais vantagens é a maior flexibilidade financeira. Com um limite elevado, o consumidor tem mais liberdade para realizar compras sem a preocupação imediata de comprometer seu orçamento mensal. Isso é especialmente útil em situações emergenciais, onde um gasto inesperado pode ocorrer.
Além disso, ter um limite de crédito maior permite a realização de compras de maior valor, como eletrodomésticos, móveis ou até mesmo viagens. Essas aquisições muitas vezes exigem que os consumidores utilizem crédito, e um limite adequado é essencial para que possam efetivamente aproveitá-las. Isso não apenas facilita a compra desses itens, mas também pode proporcionar o tempo necessário para o pagamento, evitando a necessidade de desembolsar uma quantia significativa de uma só vez.
Outro aspecto positivo de um limite de crédito mais elevado é a potencial melhoria na classificação de crédito do consumidor. Quando utilizado de maneira responsável, um maior limite pode reduzir a taxa de utilização do crédito, um dos fatores que as agências de crédito consideram ao calcular a pontuação de crédito. Por exemplo, se alguém tem um limite de R$ 10.000 e gasta R$ 2.000, a taxa de utilização é de 20%. Entretanto, com um limite de R$ 20.000, a mesma despesa representa apenas 10%, o que pode contribuir para uma pontuação de crédito mais favorável. Portanto, um limite elevado, associado a um uso prudente, pode ser muito benéfico, facilitando não apenas compras, mas também proporcionando um acesso mais favorável ao crédito no futuro.
Mitigando Riscos de Endividamento
Um aumento no limite do cartão de crédito pode trazer benefícios, mas também apresenta riscos significativos de endividamento. Para garantir que essa maior capacidade de compra não comprometa a saúde financeira, é fundamental adotar estratégias eficazes de gerenciamento de crédito.
Uma abordagem importante é criar um orçamento mensal que considere todas as receitas e despesas. Isso permite que você saiba exatamente quanto pode gastar e evita surpresas desagradáveis no final do mês. Além disso, é recomendável manter um registro detalhado das suas compras, o que ajuda a identificar padrões de consumo que podem ser excessivos. Ao acompanhar regularmente suas despesas, você se torna mais consciente sobre seus hábitos e consegue fazer ajustes, se necessário.
Outra estratégia relevante é estabelecer um limite pessoal de gastos no cartão de crédito. Mesmo que o banco ofereça um limite mais elevado, escolha um valor máximo que não comprometa suas finanças mensais. Isso não só ajuda a evitar surpresas indesejadas, mas também mantém você disciplinado em relação ao uso do crédito. Associado a isso, considere o pagamento total da fatura do cartão a cada mês. Isso não apenas evita o pagamento de juros elevados, mas também preserva seu histórico de crédito, um fator essencial para futuras operações financeiras.
Além disso, é aconselhável diversificar suas fontes de crédito e evitar concentrar-se apenas em um único cartão. Desta forma, você não dependerá exclusivamente de um único limite e poderá controlar melhor suas despesas. Lembre-se de que a educação financeira contínua é vital: busque informações e capacitação sobre gerenciamento de dívidas e uso consciente do crédito.
Com medidas proativas, é possível minimizar os riscos de endividamento associados a um limite de crédito mais alto, garantindo que suas finanças permaneçam equilibradas e saudáveis.
Casos Específicos e Considerações Finais
O aumento do limite de um cartão de crédito pode não ser uma decisão unicamente positiva, sendo fundamental considerar diversas variáveis antes de optar por essa ação. Existem situações específicas em que um aumento pode ser vantajoso, mas também há cenários onde pode resultar em desvantagens significativas. Um dos casos em que o aumento de limite pode ser benéfico é para aqueles que frequentemente utilizam o cartão para gastos altos, como viagens, compras de emergência ou manutenção de empresas. Um maior limite permite que o consumidor faça essas transações sem comprometer seu limite de crédito, aumentando sua capacidade de compra.
No entanto, é crucial analisar a capacidade de pagamento do consumidor. Aumento do limite de crédito sem um planejamento adequado pode levar a um uso excessivo, resultando em dívidas indesejadas. Para indivíduos que já enfrentam desafios financeiros, um limite maior pode incentivar gastos irresponsáveis e criar um ciclo vicioso de endividamento. Portanto, antes de aceitar um aumento de limite, o usuário deve avaliar suas finanças pessoais e sua disciplina em relação ao uso do cartão.
Adicionalmente, a saúde do crédito do indivíduo deve ser considerada. Se uma pessoa já possui várias contas em aberto ou um histórico de pagamentos atrasados, um aumento no limite do cartão pode ser percebido como um sinal de risco para os credores, afetando sua pontuação de crédito. Por isso, é fundamental entender o impacto que essa decisão pode ter em sua vida financeira a longo prazo. Em conclusão, o aumento do limite do cartão de crédito exige uma análise cuidadosa das circunstâncias pessoais e financeiras de cada indivíduo, garantindo que as escolhas feitas resultem em benefícios e não em complicações futuras.